Categorie: Geen categorie

  • Woningwaarde bij scheiding: welke datum telt?

    Woningwaarde bij scheiding: welke datum telt?

    Bij een scheiding kan de waarde van je huis veel verschil maken. Zeker als één van jullie de woning wil overnemen en de afwikkeling maanden of jaren duurt. Welke datum telt dan voor de woningwaarde bij scheiding? De datum waarop jullie uit elkaar gingen, een eerdere taxatie of het moment van verdeling? Een uitspraak van de rechtbank Noord-Holland laat zien waarom je hierover tijdig duidelijke afspraken moet maken.

    De hoofdregel: de waarde op het moment van verdeling

    Bij de verdeling van een gezamenlijke woning geldt in beginsel de waarde op de datum van verdeling. Jullie kunnen samen een andere waarderingsdatum afspreken. Ook kan de rechter vanwege de redelijkheid en billijkheid een andere datum hanteren.

    Stelt de rechter zelf de verdeling vast, dan geldt de datum van die uitspraak als verdelingsdatum. De latere afwikkeling bij de notaris verschuift die datum niet automatisch. Dat volgt uit een uitspraak van de Hoge Raad van 8 december 2023.

    Verwar de waarderingsdatum bovendien niet met de datum die bepaalt welke bezittingen en schulden tot de huwelijksgemeenschap behoren. Bij een echtscheiding wordt die gemeenschap in beginsel ontbonden door indiening van het echtscheidingsverzoek. De waarde van de woning staat daarmee nog niet vast.

    Een nieuwbouwwoning en een langdurige scheiding

    In de zaak van 22 juli 2026 bij de rechtbank Noord-Holland liep de echtscheidingsprocedure al toen de gezamenlijke nieuwbouwwoning op 11 juni 2024 werd opgeleverd. De woning was toen nog casco: zij moest verder worden ingericht om er te kunnen wonen.

    De man richtte de woning in, ging er wonen en betaalde alle woonlasten. De vrouw had er nooit gewoond en had volgens de rechtbank geen bemoeienis met de woning gehad. Over de overname door de man waren zij het eens. Over de waarde niet.

    De vrouw wilde een actuele taxatie voor de verdeling. De man wilde de waarde bij de sleuteloverdracht gebruiken. De rechtbank koos in deze bijzondere omstandigheden voor die eerdere datum. Het taxatierapport vermeldde toen een waarde van € 700.000.

    De rechtbank rekende ook met een hypotheekschuld van € 700.000. Voor de woning resteerde daardoor geen overwaarde: € 700.000 − € 700.000 = € 0. De man hoefde voor de woning geen uitkoopsom te betalen. Voorwaarde was wel dat de vrouw uit de hoofdelijke aansprakelijkheid voor de hypotheek werd ontslagen. Ook ging de rechtbank ervan uit dat de man zijn toezegging nakwam om af te zien van zijn vorderingen voor woonlasten en zijn gestelde privé-investering.

    Alle lasten betalen geeft niet automatisch recht op de waardestijging

    Deze uitspraak betekent niet dat degene die in het huis blijft wonen altijd alle latere waardestijging krijgt. De rechtbank beoordeelde de combinatie van omstandigheden rond deze nieuwbouwwoning. Alleen verwijzen naar betaalde woonlasten of een lange procedure is daarom geen garantie op een eerdere waarderingsdatum.

    Houd ook afzonderlijk bij wat je betaalt: rente, aflossing en verbouwingskosten zijn verschillende posten. Of daaruit een onderlinge vergoeding volgt, moet apart worden beoordeeld. Bewaar facturen, bankafschriften en gemaakte afspraken.

    Ook van belang voor samenwoners en geregistreerde partners

    De vraag naar de waarderingsdatum speelt ook bij samenwoners die samen eigenaar zijn van een woning. Dat blijkt bijvoorbeeld uit een uitspraak van het gerechtshof Den Haag over voormalige samenwoners.

    Begin daarom altijd bij jullie eigendomssituatie en afspraken. Bij samenwoners zijn onder meer de eigendomsakte en een eventuele samenlevingsovereenkomst van belang. Bij gehuwden en geregistreerde partners moeten ook eventuele huwelijkse voorwaarden of partnerschapsvoorwaarden worden betrokken. Neem niet zonder onderzoek aan dat ieder recht heeft op precies de helft van de uit te keren overwaarde: ook eigendomsverhoudingen en mogelijke vergoedingen kunnen meespelen.

    Welke afspraken kun je vooraf maken?

    Willen jullie dat één van beiden de woning overneemt? Leg dan samen vast:

    • Op welke datum de woning wordt gewaardeerd en wie de taxatie uitvoert.
    • Welke hypotheekschuld jullie in de afrekening gebruiken en hoe latere aflossingen worden verwerkt.
    • Wie tot de overdracht rente, aflossing, onderhoud en andere woonlasten betaalt.
    • Hoe jullie omgaan met verbouwingen en aantoonbare eigen investeringen.
    • Binnen welke termijn de financiering, het ontslag uit hoofdelijke aansprakelijkheid en de notariële overdracht geregeld moeten zijn.
    • Wat er gebeurt als overname niet lukt of de afwikkeling langer duurt dan voorzien.

    Duidelijkheid over de woningwaarde bij scheiding

    Een taxatie is één onderdeel van de afwikkeling. De gekozen datum, de hypotheek en jullie onderlinge afspraken bepalen samen wat de overname financieel betekent.

    Ik help jullie om die onderdelen in samenhang te bekijken en afspraken goed vast te leggen. Wil je weten wat in jullie situatie passend is? Maak een afspraak.
  • Prinsjesdag 2026 en de financiële gevolgen bij een scheiding

    Prinsjesdag 2026 en de financiële gevolgen bij een scheiding

    Arnoud Oostveen | Scheidingszaken | 16 september 2026

    Uit elkaar gaan betekent meestal dat jullie voortaan twee huishoudens moeten bekostigen. Wat kun je straks besteden? Kun je de woning overnemen? En welke ondersteuning krijg je voor de kinderen? De plannen van Prinsjesdag 2026 kunnen daarop invloed hebben. Hieronder staan de belangrijkste aandachtspunten voor gehuwden, geregistreerde partners en samenwoners die uit elkaar gaan.

    Let op: nieuwe wetsvoorstellen zijn nog niet definitief. Bedragen en ingangsdata kunnen tijdens de parlementaire behandeling wijzigen. Sommige hieronder genoemde wijzigingen komen uit eerder ingediende voorstellen.

    Inkomen en alimentatie opnieuw doorrekenen

    De voorgestelde belastingtarieven en heffingskortingen voor 2027 veranderen wat je netto van je inkomen overhoudt. Dat werkt door in het huishoudbudget en de berekening van alimentatie.

    Bij partneralimentatie moeten beide kanten worden bekeken: wat kost het de betaler netto en wat houdt de ontvanger over? Ontvangen partneralimentatie is belast en kan gevolgen hebben voor toeslagen en de bijdrage Zorgverzekeringswet. Een bruto afspraak garandeert dus geen vast netto bedrag. Kinderalimentatie is niet aftrekbaar en wordt bij de ontvanger niet belast.

    Een belastingwijziging past bestaande alimentatieafspraken niet automatisch aan. De jaarlijkse wettelijke indexering staat daar los van. Zie het Belastingplan 2027 en de uitleg over alimentatie.

    Kinderen en toeslagen goed afstemmen

    Voor ouders veranderen volgens de plannen meerdere regelingen. De maximale inkomensafhankelijke combinatiekorting daalt van € 3.032 naar € 2.918 per jaar. Kinderbijslag, kindgebonden budget en kinderopvangtoeslag worden aangepast. Het persoonlijke effect hangt onder meer af van inkomen, gezinssamenstelling en opvangkosten.

    Bij een scheiding is daarom van belang wie welke regeling ontvangt en wie de opvang betaalt. Co-ouderschap betekent niet automatisch dat toeslagen gelijk worden verdeeld of dat beide ouders recht hebben op dezelfde belastingkorting. De feitelijke zorgverdeling en de voorwaarden zijn bepalend.

    Neem deze bedragen mee bij afspraken over kinderkosten en kinderalimentatie. Zie de begroting Sociale Zaken 2027 en de toeslagregels bij co-ouderschap.

    Overwaarde kan gevolgen hebben voor toeslagen

    Een eerder ingediend wetsvoorstel moet het toeslagpartnerschap vereenvoudigen, met 1 januari 2027 als beoogde ingangsdatum. Hierdoor kan tijdelijk samenwonen met iemand anders na een scheiding minder snel tot toeslagpartnerschap leiden. Andere partnercriteria blijven wel bestaan; voor huurtoeslag kunnen ook medebewoners meetellen.

    Het voorstel verlaagt daarnaast de vermogensgrenzen voor zorgtoeslag en kindgebonden budget. Dat verdient aandacht als je geld ontvangt door verkoop van de woning of uitkoop door je ex-partner. Die opbrengst kan op de relevante peildatum meetellen als vermogen. Ook met een laag inkomen kun je daardoor toeslagen verliezen. Zie de toelichting op het wetsvoorstel.

    De woning vraagt om een volledige berekening

    De voorgestelde verlaging van de overdrachtsbelasting van 8% naar 7% betreft woningen die de koper niet zelf als hoofdverblijf gebruikt. Denk aan een verhuurde woning of vakantiewoning. Het is dus geen algemene korting bij uitkoop van een ex-partner.

    Bij verdeling van de gezamenlijke woning moet eerst worden vastgesteld of overdrachtsbelasting verschuldigd is. Voor een huwelijksgemeenschap gelden andere regels dan voor samenwoners of een privéwoning.

    Daarnaast blijven hypotheekrenteaftrek, overwaarde en de betaalbaarheid op één inkomen belangrijk. De bestaande regeling waarbij de vertrekkende eigenaar onder voorwaarden nog maximaal twee jaar de eigenwoningregeling kan toepassen, verdient daarbij aandacht. Zie het belastingvoorstel voor woningen en de regels voor de eigen woning bij scheiding.

    Vermogen verdelen is ook naar belasting kijken

    Spaargeld, beleggingen, vastgoed en een vordering op je ex-partner kunnen verschillend worden belast. Dezelfde bruto waarde betekent daarom niet altijd hetzelfde netto resultaat. Kijk ook of geld direct beschikbaar is.

    De toekomstige inrichting van box 3 staat nog niet vast. Baseer definitieve scheidingsafspraken daarom niet op een verondersteld nieuw stelsel. De Kamerbrief van 15 september 2026 beschrijft verschillende mogelijke routes.

    Ondernemers moeten vooruitkijken

    Voor ondernemers kunnen kleinere of verdwijnende aftrekposten het netto inkomen verlagen. Zo zou de startersaftrek in 2027 vrijwel verdwijnen en in 2028 worden afgeschaft. Ook voor de meewerkaftrek en stakingsaftrek zijn versoberingen voorgesteld; de ingangsdatum daarvan staat nog niet definitief vast.

    Bij alimentatie en uitkoop is daarom een actuele prognose nodig. De laatste belastingaangifte alleen is onvoldoende. Bij een bv moet bovendien rekening worden gehouden met belastingclaims en de vraag hoeveel geld daadwerkelijk beschikbaar is. Zie de officiële Prinsjesdagstukken.

    Zorgkosten en inkomen voor later meenemen

    Voor 2027 wordt een hogere gemiddelde zorgpremie geraamd. Daarnaast wil het kabinet de aftrek van specifieke zorgkosten per 2028 afschaffen. Vooral bij ziekte of een beperking kan dat het toekomstige budget raken. Nog niet uitgewerkte compensatie is geen zekere inkomstenbron.

    Voor hogere inkomens is ook een bevriezing voorgesteld van de inkomensgrens voor fiscaal gefaciliteerde pensioen- en lijfrenteopbouw. Bij langlopende alimentatieafspraken of afkoop moet daarom verder worden gekeken dan het eerstvolgende jaar. Zie de zorgplannen en de fiscale plannen voor inkomen.

    Wat betekent dit voor jullie

    De relatievorm blijft bepalend. Gehuwden en geregistreerde partners kunnen wettelijke verplichtingen hebben rond partneralimentatie en pensioenverevening. Voor samenwoners ontstaan die niet automatisch; eigendom en onderlinge afspraken zijn daar extra belangrijk.

    Mijn advies is om vóór definitieve afspraken voor ieder een netto begroting te maken, de gevolgen van de vermogensverdeling te controleren en het einde van het fiscale en toeslagpartnerschap zorgvuldig vast te stellen.

    Gaan jullie uit elkaar? Ik help jullie de financiële en fiscale gevolgen te vertalen naar goede afspraken. Neem contact met mij op.

  • Letselschadevergoeding ontvangen tijdens huwelijk: wat bij scheiding?

    Letselschadevergoeding ontvangen tijdens huwelijk: wat bij scheiding?

    Een letselschadevergoeding voelt vaak als iets heel persoonlijks. En dat is begrijpelijk. Het gaat immers om schade door letsel, pijn, beperkingen of verlies aan verdienvermogen. Toch betekent dat niet automatisch dat een letselschadevergoeding bij een echtscheiding volledig buiten de verdeling blijft.

    Juist daar gaat het in de praktijk regelmatig mis.

    Een recente conclusie van de Procureur-Generaal bij de Hoge Raad laat zien dat niet alleen moet worden gekeken naar de vraag waarvoor de vergoeding bedoeld was, maar ook naar de vraag wat er tijdens het huwelijk met dat geld is gebeurd. Dat kan bij een scheiding financieel een groot verschil maken.

    Een letselschadevergoeding blijft niet altijd volledig privé

    Bij een echtscheiding kan een letselschadevergoeding deels een bijzonder karakter hebben. Dat geldt met name voor het deel dat bedoeld is voor schade die iemand ook na de scheiding nog zal lijden. Dat deel kan zo nauw met één echtgenoot zijn verbonden, dat het buiten de gemeenschap blijft.

    Maar daarmee is de discussie meestal nog niet voorbij.

    Want ook als een vergoeding in beginsel persoonlijk is, moet vaak nog worden beoordeeld of dat bedrag bij de scheiding nog herkenbaar aanwezig is.

    Waarom traceerbaarheid zo belangrijk is

    In veel gevallen wordt een letselschadevergoeding niet apart gehouden. Het bedrag komt op een gewone bankrekening binnen en wordt daarna gebruikt voor allerlei uitgaven binnen het gezin. Denk aan:

    1. aflossing van schulden;
    2. betaling van woonlasten;
    3. verbouwingen;
    4. kosten van het huishouden;
    5. andere gezamenlijke bestedingen.

    Daar zit precies het probleem. Hoe meer het bedrag vermengd raakt met ander geld, hoe moeilijker het later wordt om aan te tonen welk deel nog als persoonlijk vermogen moet worden gezien.

    Met andere woorden:
    niet alleen de aard van het geld is van belang, maar ook de administratie ervan.

    Niet meer herkenbaar? Dan is het niet automatisch einde verhaal

    Veel mensen denken dat de zaak verloren is zodra het letselschadegeld niet meer apart op een rekening staat. Dat is te kort door de bocht.

    De conclusie van de Procureur-Generaal is juist daarom relevant. De gedachte daarin is dat, ook als het geld zelf niet meer letterlijk traceerbaar aanwezig is, nog steeds moet worden gekeken of de gemeenschap van goederen of het gezamenlijke vermogen voordeel heeft gehad van dat geld.

    Is een persoonlijk bedoelde letselschadevergoeding bijvoorbeeld gebruikt voor gezamenlijke lasten of gezamenlijke schulden, dan kan mogelijk een vergoedingsrecht ontstaan.

    Wat is een vergoedingsrecht?

    Een vergoedingsrecht betekent in gewone taal dat de ene echtgenoot onder omstandigheden nog een bedrag tegoed kan hebben van de gemeenschap of van de andere echtgenoot, omdat privévermogen is gebruikt ten bate van het gezamenlijke vermogen.

    Dat is een belangrijk punt. Zeker in situaties waarin een letselschadevergoeding in de loop van het huwelijk is opgegaan aan gezinsuitgaven, hoeft dat dus niet altijd te betekenen dat ieder recht is verdwenen.

    Wat betekent dit voor cliënten in de praktijk?

    Voor cliënten is vooral van belang dat een letselschadevergoeding bij een scheiding niet te snel als “gewoon gemeenschappelijk geld” moet worden behandeld. Er moet zorgvuldig worden gekeken naar:

    1. waarvoor de vergoeding is toegekend;
    2. welk deel ziet op toekomstige persoonlijke schade;
    3. of het geld nog herkenbaar aanwezig is;
    4. of het geld is besteed aan gezamenlijke uitgaven;
    5. of daardoor een vergoedingsrecht is ontstaan.

    Dat vraagt vrijwel altijd om maatwerk.

    Praktisch advies: leg alles goed vast

    Heb je tijdens het huwelijk een letselschadevergoeding ontvangen? Dan is het verstandig om zoveel mogelijk te documenteren. Denk aan:

    1. de specificatie van de vergoeding;
    2. de rekening waarop het bedrag is ontvangen;
    3. bankafschriften;
    4. bestedingen uit dat bedrag;
    5. eventuele overboekingen naar andere rekeningen;
    6. de vraag welk deel op de toekomst ziet.

    Hoe beter dit is vastgelegd, hoe sterker later kan worden onderbouwd dat een bedrag buiten de verdeling moet blijven of dat compensatie op zijn plaats is.

    Belangrijk voor de echtscheidingspraktijk

    Deze conclusie is relevant voor iedereen die betrokken is bij een echtscheiding waarbij letselschade een rol speelt. Tegelijk is het goed om zorgvuldig te blijven: het gaat hier om een conclusie van de Procureur-Generaal en niet om het definitieve arrest van de Hoge Raad. Ik kan daarom niet bevestigen dat dit punt al definitief vaststaand recht is.

    Wel is duidelijk dat deze conclusie een serieuze richting aanwijst:
    bij letselschadevergoeding en echtscheiding moet niet alleen worden gekeken naar de vraag of het geld persoonlijk was, maar ook naar de vraag of de gemeenschap ervan heeft geprofiteerd.

    Conclusie

    Een letselschadevergoeding blijft bij echtscheiding niet automatisch volledig privé, maar valt ook niet automatisch volledig in de verdeling. De uitkomst hangt sterk af van de bedoeling van de vergoeding, de traceerbaarheid van het geld en de vraag of een vergoedingsrecht is ontstaan.

    Daarom is het verstandig om bij een echtscheiding met letselschadevergoeding tijdig advies in te winnen. Een zorgvuldige beoordeling kan financieel veel verschil maken. Ik kan je daarbij helpen.

    ing. Arnoud P.H. Oostveen CFP

  • Wanneer is iets een schenking?

    Wanneer is iets een schenking?

    Ik krijg regelmatig van cliënten de vraag of iets wat zij willen afspreken fiscaal gezien als een schenking wordt gezien. Die vragen gaan veelal over de woning, spaargeld, schulden, alimentatie en pensioen.

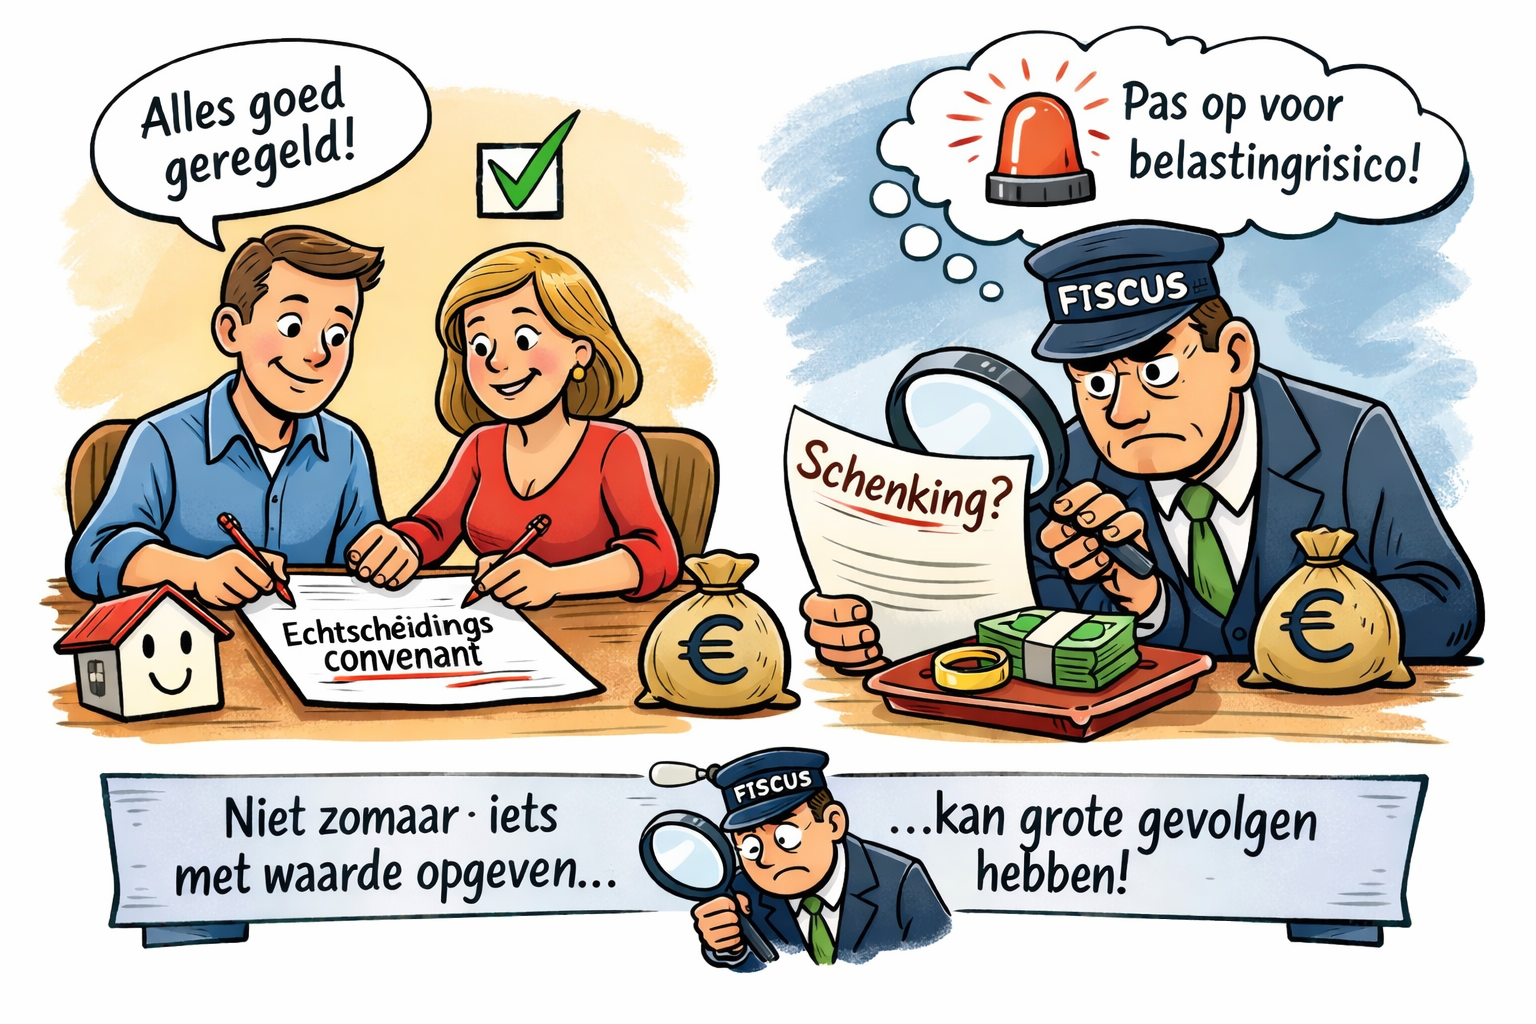
    Afspraken worden vaak in goed overleg gemaakt. In de onderlinge relatie kunnen die afspraken heel redelijk zijn en toch kan juist daar een fiscaal risico ontstaan. Want soms ziet de Belastingdienst een afspraak niet alleen als een redelijke oplossing, maar als een schenking.

    In dit artikel leg ik je uit wanneer iets als een schenking kan worden gezien, vooral in de echtscheidingspraktijk. Daarbij baseer ik mij op de volgende rechtspraak van de Hoge Raad:

    Een schenking is niet alleen het geven van geld. Ook als iemand bewust afstand doet van een recht, of een ander bevoordeelt zonder daarvoor een redelijke tegenprestatie te ontvangen, kan fiscaal sprake zijn van een schenking.

    In de kern kijkt de Belastingdienst naar drie aspecten:

    1. Wordt de ander verrijkt?
      Krijgt de ander een financieel voordeel?
    2. Verarmt degene die dat voordeel geeft?
      Levert die zelf iets in of doet hij afstand van iets dat waarde heeft?
    3. Is die bevoordeling ook echt gewild?
      Met andere woorden: was het de bedoeling om de ander te bevoordelen?

    Vooral die laatste vraag is juridisch belangrijk.

    Niet ieder voordeel is meteen een schenking

    Dat iemand achteraf voordelig uit is, is nog niet genoeg. Ook niet als de ene partij meer krijgt dan de andere. Volgens de Hoge Raad is voor een schenking méér nodig dan alleen een financieel voordeel.

    In het arrest van 12 juli 2002 ging het om een overdracht van aandelen binnen de familiesfeer tegen een prijs die volgens de Belastingdienst te laag was. De fiscus vond dat daardoor een schenking was ontstaan. De Hoge Raad heeft toen duidelijk gemaakt dat dit niet zomaar mag worden aangenomen. De enkele omstandigheid dat iemand een voordeel krijgt, betekent nog niet automatisch dat sprake is van een schenking. Er moet ook blijken dat degene die dat voordeel gaf, zich daarvan bewust was en de ander ook daadwerkelijk wilde bevoordelen.

    De bedoeling van partijen is dus belangrijk

    De Hoge Raad heeft in de genoemde arresten duidelijk gemaakt dat het bij schenkbelasting niet alleen gaat om de cijfers, maar ook om de bedoeling achter de afspraak.

    Dat betekent in de praktijk dat gekeken wordt naar vragen als:

    1. Wisten partijen dat de ene partij iets prijsgaf zonder echte tegenprestatie?
    2. Was dat een bewuste keuze?
    3. Was het doel om de andere partij te bevoordelen?
    4. Of was sprake van onderhandelingen waarbij over en weer concessies zijn gedaan?

    Dat laatste is bij echtscheidingen vaak heel belangrijk. Want bij echtscheidingen worden afspraken meestal niet per onderwerp gemaakt maar als een totaalregeling. De ene partij krijgt misschien wat minder overwaarde uit de woning, maar daar staat tegenover dat de andere partij afziet van alimentatie, meer schulden op zich neemt of andere bezittingen laat zitten. Dan moet je het geheel bekijken en niet alleen één los onderdeel.

    In de echtscheidingspraktijk gaat het vaak om een totaalpakket

    Juist bij een echtscheiding is het gevaarlijk om één afspraak los te trekken uit het geheel. Een verdeling of regeling moet in samenhang worden gelezen.

    Stel:

    1. één partner neemt genoegen met minder spaargeld;
    2. de ander neemt juist meer schulden op zich;
    3. partijen spreken af dat er geen partneralimentatie wordt afgesproken;
    4. of één van hen blijft in de woning wonen en neemt de lasten over.

    Dan is niet meteen gezegd dat de benadeelde partner een schenking doet. De vraag is steeds of er per saldo werkelijk sprake is van een bevoordeling zonder redelijke tegenprestatie. Daarom is goede vastlegging zo belangrijk. Hoe beter blijkt waarom partijen bepaalde keuzes hebben gemaakt, hoe kleiner het risico dat de Belastingdienst achteraf zegt: dit was geen onderhandeling, maar een schenking.

    Wanneer kan de Belastingdienst wél een schenking aantonen?

    In de echtscheidingspraktijk ontstaat fiscaal risico vooral als één partij duidelijk afstand doet van vermogen of rechten, zonder dat daar iets tegenover staat.

    Denk bijvoorbeeld aan situaties waarin:

    1. iemand afziet van een vordering waar hij wel recht op had;
    2. iemand genoegen neemt met een veel te lage uitkoopvergoeding;
    3. iemand een groot vermogensbestanddeel volledig aan de ander laat zonder compensatie;
    4. of partijen bewust afwijken van een evenwichtige regeling, terwijl uit niets blijkt waarom.

    Dan kan de Belastingdienst zich afvragen of hier niet feitelijk vermogen is overgedragen.

    Maar ook dan geldt: dat moet wel uit de feiten blijken. De fiscus mag niet te snel aannemen dat van een schenking sprake is. Dat volgt juist uit de rechtspraak van de Hoge Raad.

    Afzien van pensioenverevening kan ook een schenking zijn

    Een onderwerp dat in de echtscheidingspraktijk extra aandacht verdient, is pensioenverevening.

    Op grond van de Wet verevening pensioenrechten bij scheiding heeft de ene ex-partner vaak recht op verevening van het tijdens het huwelijk opgebouwde ouderdomspensioen van de ander. Van dat recht kan worden afgezien. Dat gebeurt in de praktijk ook regelmatig, bijvoorbeeld om de regeling eenvoudiger te maken of omdat partijen andere afspraken tegenover die afstand stellen.

    Maar juist daar zit een belangrijk aandachtspunt.

    Als één partner zonder compensatie afziet van pensioenverevening, kan de Belastingdienst dat onder omstandigheden aanmerken als een schenking. Dat is fiscaal goed verklaarbaar: degene die afziet van het recht, geeft immers iets met waarde prijs, terwijl de ander daardoor wordt bevoordeeld. Dat betekent niet dat afzien van pensioenverevening nooit kan. Het betekent wel dat goed moet worden vastgelegd waarom daarvan wordt afgezien en welke compensatie daar eventueel tegenover staat. Ik schreef daar een ander artikel over.

    Wat leren de arresten van de Hoge Raad ons?

    De twee genoemde arresten leiden samen een bruikbare methode.

    1. De fiscus mag niet alleen naar het resultaat kijken

    Dat iemand economisch voordeel krijgt, is op zichzelf niet genoeg.

    1. De bedoeling is juridisch van groot belang

    Er moet sprake zijn van een bewuste bevoordeling. Dat moet uit de feiten kunnen worden afgeleid.

    1. De omstandigheden van het geval zijn beslissend

    Je moet kijken naar het totaal van de afspraken en niet alleen naar één los onderdeel.

    1. Goede documentatie is essentieel

    Wie duidelijk vastlegt waarom afspraken zijn gemaakt en welke tegenprestaties daar tegenover staan, staat veel sterker als daar later discussie over ontstaat. De bedoeling van partijen moet helder blijken uit het convenant, de berekening en de verdere stukken. Hoe beter dat is vastgelegd, hoe kleiner de kans dat de Belastingdienst achteraf een schenking aanneemt als een schenking vanzelfsprekend ook niet de bedoeling is.

    Conclusie

    Iets is niet zomaar een schenking omdat de ene partij meer krijgt dan de andere. Ook in een echtscheiding is daarvoor meer nodig. Er moet sprake zijn van een bewuste bevoordeling, zonder voldoende tegenprestatie, waarbij de ene partij verarmt en de andere verrijkt.

    De rechtspraak van de Hoge Raad laat zien dat de Belastingdienst niet te snel mag aannemen dat daarvan sprake is. Maar die rechtspraak laat óók zien dat het risico reëel is als iemand bewust iets met waarde prijsgeeft zonder compensatie.

    Zo voorkom je dat een afspraak die bedoeld was als oplossing, later wordt gezien als een schenking.

    ing. Arnoud P.H. Oostveen CFP

  • Afzien van pensioenverevening kan leiden tot schenkbelasting!

    Afzien van pensioenverevening kan leiden tot schenkbelasting!

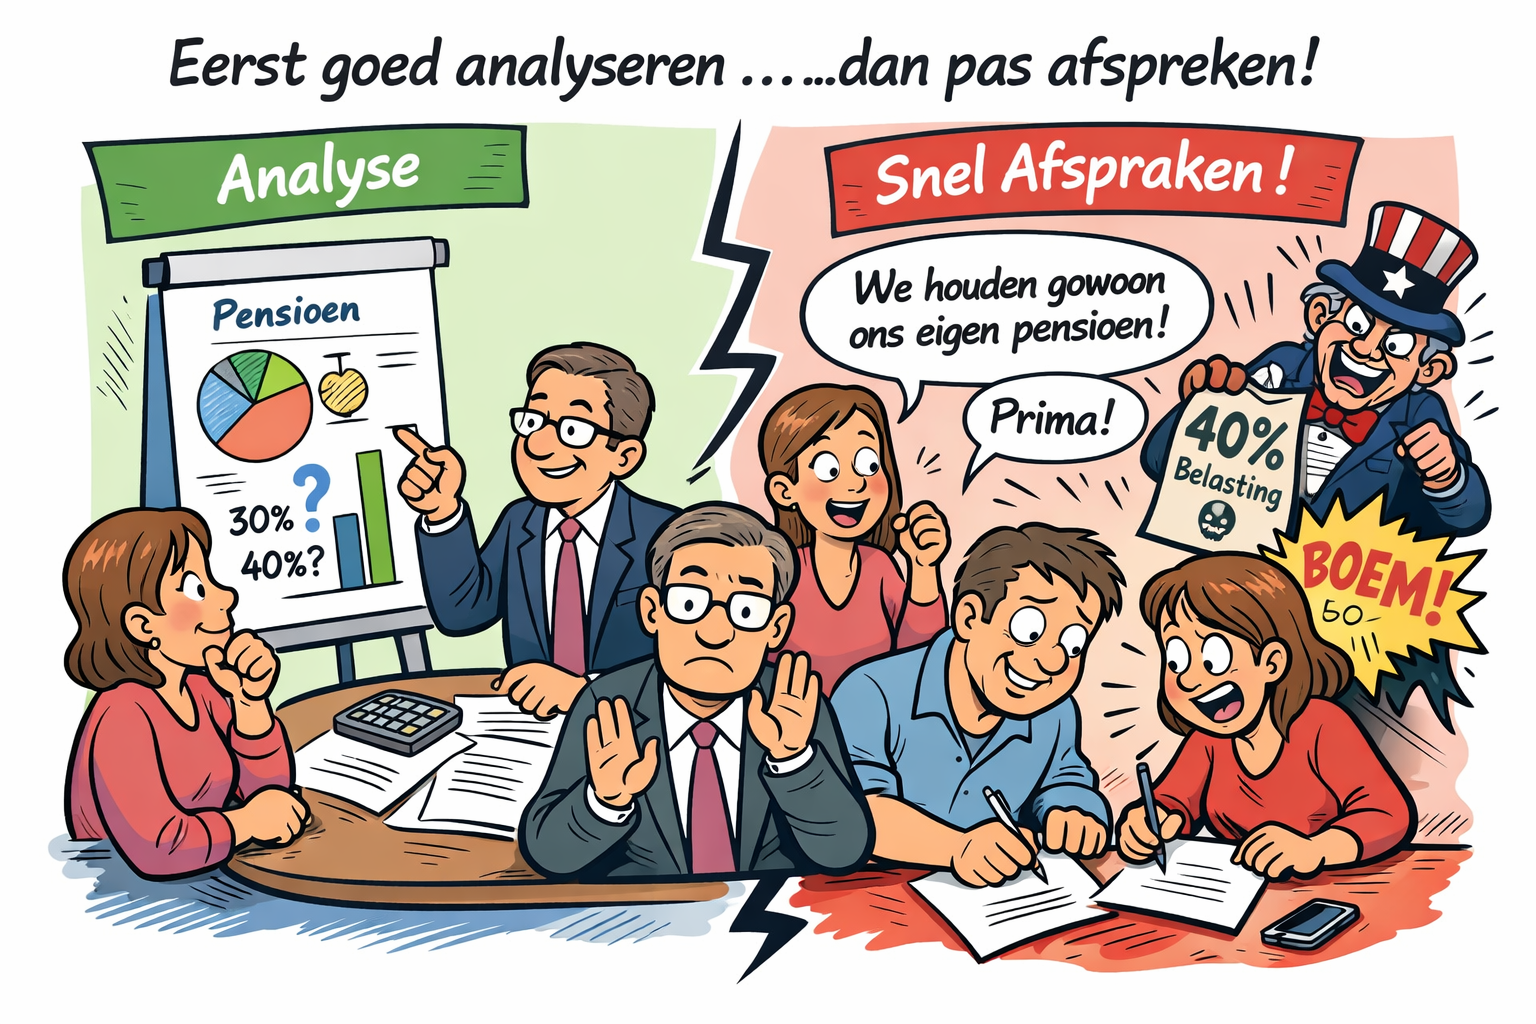
    Bij een scheiding zeggen partners geregeld tegen elkaar: “we houden ieder ons eigen pensioen, dan zijn we er snel uit”. Dat klinkt als een goede afspraak. Maar fiscaal kan dat een groot risico opleveren.

    Het standpunt van de Kennisgroep Belastingdienst van 5 maart 2026 laat zien dat het afzien van pensioenverevening niet zomaar een fiscaal neutrale afspraak is. In bepaalde gevallen kan de Belastingdienst dit zien als een schenking van de ene ex-partner aan de andere. En dat kan leiden tot schenkbelasting.

    Voor advocaten, mediators en scheidingsbegeleiders is dit een belangrijk aandachtspunt. Pensioenafspraken moeten vanaf nu nog zorgvuldiger worden besproken, doorgerekend en vastgelegd.

    Waarom is dit zo belangrijk?

    Veel cliënten denken dat pensioen iets persoonlijks is: “het staat op mijn naam, dus het blijft van mij.” Dat is een logische gedachte van scheidende stellen. Bij echtscheidingen (en ontbinding geregistreerde partnerschappen) geldt in veel gevallen de Wet verevening pensioenrechten bij scheiding (WVPS). Die wet brengt mee dat het tijdens het huwelijk opgebouwde ouderdomspensioen in beginsel moet worden verevend. Kort gezegd: de andere partner heeft recht op een deel van het ouderdomspensioen dat een partner tijdens het huwelijk heeft opgebouwd. Als partijen dan afspreken dat zij over en weer afzien van pensioenverevening, is dus de vraag: geeft de ene partij dan iets prijs ten gunste van de ander?

    Volgens de Belastingdienst kan het antwoord daarop in bepaalde gevallen ja zijn!

    Het nieuwe fiscale signaal van de Belastingdienst

    De Kennisgroep Belastingdienst heeft op 5 maart 2026 haar standpunt gepubliceerd. De kern daarvan is dat de Belastingdienst niet alleen kijkt naar de tekst van de afspraak, maar vooral naar de feitelijke bevoordeling. Als de ene partij een aanspraak prijsgeeft en de andere partij daardoor wordt verrijkt, dan kan dat fiscaal worden aangemerkt als een schenking. Dat betekent dus dat een afspraak als: “Wij houden ieder ons eigen pensioen” fiscaal gezien kan leiden tot heffingen.

    Fiscaal zal moeten worden beoordeeld:

    1. welke pensioenrechten normaal gesproken verevend hadden moeten worden;
    2. wat de waarde van dat prijsgegeven recht is;
    3. of daar een voldoende tegenprestatie of compensatie tegenover staat;
    4. en of partijen zich bewust waren van die bevoordeling.

    Juist op dat laatste punt gaat het in de praktijk vaak mis. De afspraak wordt dan vooral ingegeven door snelheid, eenvoud of een gevoel van redelijkheid, zonder dat de fiscale gevolgen goed zijn onderzocht.

    Wanneer kan sprake zijn van een schenking?

    Van een schenking is fiscaal gezien sprake als iemand een ander bevoordeelt uit vrijgevigheid, terwijl die ander daardoor wordt verrijkt. Voor de heffing van schenkbelasting is van belang of sprake is van een vermogensverschuiving waarbij de ene partij wordt bevoordeeld ten koste van de andere, zonder voldoende tegenprestatie, en of die bevoordeling door partijen is gewild of bewust aanvaard.

    Bij pensioenverevening kan dat beeld ontstaan als:

    1. één van de ex-partners recht heeft op verevening van ouderdomspensioen;
    2. die partner daar vrijwillig van afziet;
    3. de andere partner daardoor een economisch voordeel behoudt;
    4. en daar geen evenwichtige compensatie tegenover staat.

    Denk bijvoorbeeld aan de situatie waarin de ene partner een aanzienlijk ouderdomspensioen heeft opgebouwd en de andere partner nauwelijks pensioen heeft. Als de partner met het kleinste pensioen dan zonder verdere compensatie afziet van verevening, kan de uitkomst fiscaal worden gezien als een schenking.

    Wat voor partijen voelt als een redelijke of praktische oplossing, hoeft fiscaal dus niet neutraal te zijn. De Belastingdienst kijkt namelijk niet alleen naar de bedoeling van partijen, maar ook naar de juridische en economische gevolgen van hun afspraak. De kern van het kennisgroepstandpunt is dat het prijsgeven van een aanspraak op pensioenverevening fiscaal niet automatisch neutraal is. Wanneer daardoor een economisch voordeel bij de andere ex-partner achterblijft zonder evenwichtige compensatie, kan sprake zijn van een belastbare schenking.

    Een mediator of advocaat die zonder nadere analyse meegaat in het idee van een cliënt – “we houden ieder ons eigen pensioen” – loopt dus het risico dat een fiscale heffing over het hoofd wordt gezien.

    Waarom is zorgvuldige begeleiding nu essentieel?

    Dit standpunt van de kennisgroep maakt duidelijk dat pensioenverevening geen standaardonderwerp meer is dat “even” kan worden afgevinkt in een convenant.

    Er moet voortaan serieus worden stilgestaan bij vragen als:

    1. Is de WVPS van toepassing?
    2. Welk deel van het pensioen is tijdens het huwelijk opgebouwd?
    3. Wat is de waarde van de te verevenen aanspraak?
    4. Wordt het prijsgeven daarvan gecompenseerd via andere vermogensbestanddelen?
    5. Is die compensatie aantoonbaar en evenwichtig vastgelegd?
    6. Begrijpen partijen daadwerkelijk wat zij prijsgeven?

    Pas als die vragen zorgvuldig zijn onderzocht, kan verantwoord worden beoordeeld of afzien van verevening verstandig en fiscaal verdedigbaar is.

    Het risico kan groot zijn!

    Als de Belastingdienst meent dat sprake is van een schenking, kan schenkbelasting verschuldigd zijn. En als dat niet tijdig wordt onderkend of correct wordt behandeld, kan dat later tot zware fiscale gevolgen leiden.

    In bepaalde gevallen kunnen de tarieven voor schenk- of erfbelasting oplopen tot 30% of 40%. Dat betekent dat een onzorgvuldig behandelde pensioenafspraak uiteindelijk tot een zeer forse heffing kan leiden.

    Daarmee is dit onderwerp allesbehalve theoretisch. Een convenant waarin partijen “gewoon ieder hun eigen pensioen houden” zonder deugdelijk advies en zonder sluitende (fiscale) vastlegging, kan achteraf veel problemen opleveren.

    Wat moet je als advocaat of mediator nu doen?

    Het antwoord is simpel: pensioenverevening moet een veel grotere rol krijgen in het scheidingstraject. Als partijen willen afzien van de standaard verevening, moeten de mogelijke (fiscale) consequenties uitvoerig worden besproken met partijen. Doe je dat niet, dan loop je het reële risico om aansprakelijk gesteld te worden voor de financiële consequenties van het besluit van partijen.

    Hoe moet je nu te werk gaan:

    1. inventariseer welke pensioenen er zijn;
    2. stel vast welke pensioenen voor verevening in aanmerking komen;
    3. leg cliënten duidelijk uit wat hun wettelijke rechten zijn;
    4. maak de economische gevolgen van de keuze inzichtelijk voor de cliënten;
    5. beoordeel of een afwijkende afspraak tot bevoordeling leidt;
    6. en/of schakel een deskundig pensioenadviseur in die de actuariële waarden van pensioenaanspraken kan uitrekenen.

    Alleen dan kun je op een verantwoorde manier vastleggen dat partijen afwijken van de wettelijke verevening.

    Wie een scheiding begeleidt, doet er verstandig aan pensioenverevening niet langer te behandelen als een bijzaak. Het is een financieel én fiscaal zwaar onderwerp. Voor cliënten geldt hetzelfde: een afspraak die eenvoudig klinkt, kan later grote fiscale schade geven

    Tot slot

    Wie een scheiding begeleidt, doet er verstandig aan pensioenverevening niet langer te behandelen als een bijzaak. Het is een financieel én fiscaal zwaar onderwerp. Voor cliënten geldt hetzelfde: een afspraak die eenvoudig klinkt, kan later grote fiscale schade geven. Dat betekent dat advocaten, mediators en scheidingsbegeleiders hier zeer zorgvuldig mee moeten omgaan.

    Wie wil afwijken van pensioenverevening, doet er verstandig aan eerst de juridische, actuariële en fiscale gevolgen in kaart te laten brengen. Daarbij kan ik jou c.q. jouw cliënten bij helpen.

    Ing. Arnoud P.H. Oostveen CFP

  • Zwarte inkomsten en alimentatie: openheid en bewijs

    Zwarte inkomsten en alimentatie: openheid en bewijs

    Twee recente uitspraken – van de rechtbank Den Haag en het gerechtshof Arnhem‑Leeuwarden – laten zien hoe complex alimentatiezaken worden wanneer sprake is van vermoedens van zwarte inkomsten of verzwegen vermogen. De kernvraag is steeds: wat is de werkelijke draagkracht en behoefte, en hoe gaat de rechter om met niet‑verantwoorde inkomsten?

    Rechtbank Den Haag: bijstand is geen vrijbrief

    In de eerste zaak verzocht een vader om nihilstelling van kinderalimentatie, omdat hij inmiddels een bijstandsuitkering ontving. De rechtbank erkende dat sprake was van een gewijzigde omstandigheid, maar wees het verzoek toch af.

    De reden: onvoldoende transparantie. De vader had slechts een uitkeringsspecificatie overgelegd. Er bleven echter serieuze vragen bestaan over eerdere inkomsten, betalingen, contante stortingen en mogelijke vermogensbestanddelen. De rechtbank kon niet vaststellen waarvan hij en zijn gezin daadwerkelijk leefden. Ook was niet onderbouwd waarom hij zijn verdiencapaciteit niet kon benutten.

    De rechtbank benadrukte expliciet artikel 21 Rv: partijen zijn verplicht de voor de beslissing relevante feiten volledig en naar waarheid aan te voeren. Bij twijfel over verborgen inkomsten of vermogen kan dat in het nadeel van de betreffende partij werken. Het verzoek werd afgewezen en de vader werd veroordeeld in de proceskosten.

    Hof Arnhem‑Leeuwarden: dilemma rond zwarte inkomsten

    In hoger beroep speelde een ander spanningsveld. Ex‑echtgenoten beschuldigden elkaar over en weer van zwarte inkomsten: de man uit een coffeeshop, de vrouw uit prostitutie en handel in luxe goederen. Tijdens het huwelijk leefden partijen op een niveau dat niet te verklaren was uit de officiële belastinggegevens.

    Het hof formuleerde het dilemma scherp. Fiscaal niet‑verantwoorde inkomsten zijn in strijd met het recht en passen niet binnen het alimentatiestelsel. Tegelijkertijd geldt dat, indien dergelijke inkomsten feitelijk worden genoten, zij in beginsel relevant zijn voor de draagkracht- en behoefteberekening. De rechter kan immers niet voorbijgaan aan feitelijke financiële mogelijkheden.

    Wat echter onwenselijk is, aldus het hof, is dat een onderhoudsplichtige impliciet zou worden gedwongen zwarte inkomsten te blijven genereren om aan een eerder opgelegde onderhoudsverplichting te voldoen. Het hof achtte zich onvoldoende voorgelicht en liet beide partijen toe tot bewijslevering. Transparantie werd daarmee een voorwaarde voor verdere beoordeling.

    De rode lijn in beide uitspraken

    Uit beide zaken komt een duidelijke lijn naar voren:

    1. De rechter beoordeelt zelfstandig de werkelijke draagkracht, inclusief verdiencapaciteit.
    2. Onvoldoende financiële openheid werkt vrijwel altijd in het nadeel van degene die wijziging verzoekt.
    3. Feitelijke inkomsten – ook als zij fiscaal niet verantwoord zijn – kunnen relevant zijn voor alimentatie.
    4. Tegelijkertijd wil de rechter voorkomen dat het systeem afhankelijk wordt van structurele fiscale onjuistheden.
    5. Bij ernstige onduidelijkheid kan bewijslevering worden gelast of kan een verzoek eenvoudig worden afgewezen.

    Wat betekent dit voor de praktijk?

    In alimentatieprocedures is transparantie geen formaliteit maar een noodzaak. Wie wijziging van alimentatie verzoekt, moet zijn financiële situatie volledig en controleerbaar onderbouwen. Dat betekent: bankafschriften, belastingaangiften, jaarstukken, vermogensoverzichten en een duidelijke toelichting op de feitelijke inkomsten en uitgaven.

    Beschuldigingen van zwarte inkomsten leiden vaak tot langdurige bewijsprocedures en vergroten het procesrisico. Voor beide partijen geldt daarom dat een financiële analyse vooraf essentieel is. Zonder volledig inzicht kan de rechter besluiten het verzoek af te wijzen of uit te gaan van een hogere draagkracht dan gesteld.

    Deze uitspraken onderstrepen dat alimentatierecht niet alleen draait om cijfers, maar om geloofwaardigheid en bewijspositie. Openheid is daarbij beslissend.

  • Pensioenverweer blokkeert echtscheiding: een krachtig juridisch middel

    Pensioenverweer blokkeert echtscheiding: een krachtig juridisch middel

    De rechtbank Den Haag wees op 7 januari 2026 een verzoek tot echtscheiding af, omdat het pensioenverweer van de vrouw slaagde. Deze uitspraak laat zien dat artikel 1:153 BW in de praktijk een krachtig instrument kan zijn wanneer het nabestaandenpensioen na echtscheiding ernstig wordt aangetast.

    Wat speelde er?

    Partijen waren sinds 2001 gehuwd onder huwelijkse voorwaarden en hadden twee jongmeerderjarige kinderen. De man verzocht om echtscheiding. De vrouw voerde echter een zogenoemd pensioenverweer. Zij stelde dat zij bij vooroverlijden van de man tijdens het huwelijk recht zou hebben op een partnerpensioen van circa € 4.500 netto per maand, levenslang.

    Na echtscheiding zou dat recht grotendeels of volledig vervallen, afhankelijk van de vraag of zij recht zou hebben op partneralimentatie. Volgens de pensioenregeling van het European Patent Office bestond na echtscheiding alleen aanspraak op partnerpensioen zolang er recht op alimentatie was.

    Juridisch kader

    Artikel 1:153 BW bepaalt dat een echtscheiding niet kan worden uitgesproken wanneer daardoor een bestaand vooruitzicht op uitkeringen bij vooroverlijden teloorgaat of ernstig vermindert, tenzij daarvoor een billijke voorziening wordt getroffen. Het pensioenverweer is een preliminair verweer: eerst moet hierover worden beslist, pas daarna kan de echtscheiding worden beoordeeld.

    Oordeel van de rechtbank

    De rechtbank oordeelde dat het vooruitzicht op een partnerpensioen van € 4.500 per maand door de echtscheiding in ernstige mate zou verminderen of geheel zou verdwijnen. De door de man genoemde levensverzekeringen werden door de man onvoldoende onderbouwd en boden geen aantoonbare redelijke compensatie voor het verlies aan partnerpensioen.

    Ook de wettelijke uitzonderingen van artikel 1:153 lid 2 BW boden geen uitkomst. Niet was aangetoond dat de vrouw zelf voldoende voorzieningen kon treffen of dat de duurzame ontwrichting overwegend aan haar te wijten was.

    De conclusie was duidelijk: zolang geen redelijke voorziening wordt getroffen, kan de echtscheiding niet worden uitgesproken. Het verzoek van de man werd daarom afgewezen.

    Belang voor de praktijk

    Deze uitspraak onderstreept dat het partnerpensioen een zelfstandige en zwaarwegende positie inneemt binnen de echtscheidingspraktijk. Bij veel advocaten en mediators krijgt het pensioen niet of nauwelijks aandacht, terwijl de gevolgen enorm groot kunnen zijn en zelfs kunnen leiden tot het niet uitspreken van de echtscheiding. Mijn advies is dan ook om je goed te laten adviseren omtrent de pensioenaanspraken bij echtscheiding. Ik kan dit voor je doen.

  • Geheimhouding in mediation: hoe ver gaat daat?

    Geheimhouding in mediation: hoe ver gaat daat?

    Een recente tuchtrechtelijke uitspraak van de Orde van Advocaten maakt duidelijk hoe strikt de geheimhoudingsplicht in mediation is. Na een vastgelopen scheidingsmediation werden e-mails uit het mediationtraject ingebracht in een gerechtelijke procedure. De vraag was: mag dat? Het antwoord van de Raad van Discipline is helder: nee.

    Wat speelde er?

    Partijen waren gestart met een MfN-geregistreerde advocaat / mediator en hadden zich via de mediationovereenkomst verplicht tot volledige geheimhouding. De mediation leidde niet tot overeenstemming en werd beëindigd. In de daaropvolgende procedure voegde de advocaat van één van de partijen e-mailcorrespondentie uit het mediationtraject toe aan het dossier.

    De wederpartij maakte bezwaar en stelde dat deze stukken onder de geheimhouding vielen. De advocaat meende echter dat sprake was van een positief onderhandelingsresultaat en dat e-mails waarbij de mediator niet direct betrokken was, buiten de geheimhouding vielen.

    Oordeel van de Raad van Discipline

    De Raad van Discipline oordeelde dat alles wat in het kader van mediation wordt besproken of vastgelegd onder de vertrouwelijkheid valt. Dat geldt ook voor onderlinge e-mails en stukken die op verzoek van de mediator worden uitgewisseld. De vertrouwelijkheid is de basis van mediation en mag niet afhankelijk zijn van het eigen oordeel van een advocaat over het belang van zijn cliënt.

    De advocaat had zonder toestemming stukken ingebracht die onder de mediationovereenkomst vielen. Dat werd tuchtrechtelijk verwijtbaar geacht. De opgelegde maatregel: een berisping.

    Wat betekent dit voor de praktijk?

    Deze uitspraak bevestigt dat de geheimhoudingsplicht ruim moet worden uitgelegd. Voor de praktijk zijn enkele kernpunten van belang:

    1. Communicatie tussen partijen tijdens mediation is vertrouwelijk, ook buiten gezamenlijke sessies.
    2. Zonder expliciete toestemming van beide partijen mogen mediationstukken niet in een procedure worden gebruikt.
    3. Het eigen belang van een cliënt rechtvaardigt geen doorbreking van de geheimhoudingsverplichting.
    4. De geheimhoudingsplicht geldt voor alle betrokkenen en eindigt niet automatisch na beëindiging van de mediation.
    5. Ook deelafspraken vallen in beginsel onder de vertrouwelijkheid, tenzij partijen daarover expliciet andere afspraken maken.

    De kracht van mediation ligt in de veilige ruimte waarin partijen vrij kunnen spreken en voor- en tegenvoorstellen kunnen doen. Juist daarom moet vertrouwelijkheid en geheimhouding gegarandeerd zijn. Scheidingszaken stelt vooraf met haar cliënten een duidelijke overeenkomst op, waardoor de geheimhouding en vertrouwelijkheid gegarandeerd is en cliënten weten waar zij aan toe zijn.

  • Kosten bij een scheiding: wat moet je weten?

    Kosten bij een scheiding: wat moet je weten?

    Het beëindigen van een huwelijk of relatie is een emotioneel en vaak stressvol proces. Naast de emotionele impact komen er bij een scheiding ook verschillende kosten kijken. In dit artikel bespreken ik de kosten die komen kijken bij een scheiding, en geef ik een overzicht van het aantal scheidingen in Nederland de afgelopen 10 jaar. Tot slot vergelijken ik de kosten van het inschakelen van een advocaat met die van een mediator.

    Aantal scheidingen in Nederland

    In de afgelopen 10 jaar is het aantal scheidingen in Nederland redelijk stabiel gebleven, met een lichte daling. Volgens het CBS waren er in 2021 ongeveer 30.000 echtscheidingen en in 2022 ongeveer 28.000. In de jaren daarvoor schommelde dit aantal rond de 32.000 à 33.000. Hoewel het aantal huwelijken in Nederland afneemt, blijft het aantal scheidingen relatief hoog. Daarnaast zijn er jaarlijks circa 60.000 verbreking samenlevingsverbanden. Dus jaarlijks krijgen circa 200.000 mensen te maken met het “uit elkaar gaan”.

    Kosten bij een scheiding

    De kosten die komen kijken bij een scheiding kunnen flink uiteenlopen, afhankelijk van de complexiteit van de situatie. Kosten die vaak voorkomen zijn:

    1. Griffierechten: dit zijn de kosten voor de behandeling van de echtscheidingsprocedure door de rechtbank. In 2021 bedroegen de griffierechten voor een echtscheidingsprocedure €306 voor mensen met een laag inkomen en €632 voor mensen met een hoger inkomen.
    2. Advocatenkosten: voor een echtscheidingsprocedure is het noodzakelijk om een advocaat in te schakelen. De kosten van een advocaat variëren, maar liggen gemiddeld tussen de €150 en €250 per uur (exclusief btw).
    3. Kosten voor een ouderschapsplan: wanneer er minderjarige kinderen betrokken zijn bij de scheiding, moet er een ouderschapsplan opgesteld worden. De kosten hiervan variëren, maar bedragen gemiddeld tussen de €400 en €600.
    4. Kosten voor een mediator: het inschakelen van een mediator is niet verplicht, maar kan helpen om tot een gezamenlijke oplossing te komen. De kosten voor een mediator liggen gemiddeld tussen de €100 en €200 per uur (exclusief btw).
    5. Kosten voor het verdelen van bezittingen en schulden: dit zijn kosten die gemaakt worden bij het verdelen van bijvoorbeeld de gezamenlijke woning, inboedel, pensioenrechten en schulden. Als bijvoorbeeld een koopwoning moet worden overgedragen naar één van de partners is er een zogenoemde “akte van verdeling” nodig die de notaris moet opstellen.

    Advocaat versus mediator

    Het inschakelen van een advocaat is noodzakelijk bij een echtscheidingsprocedure, omdat een advocaat de enige is die toegang heeft tot de rechtbank, om het verzoek tot echtscheiding in te dienen. Echter, als je gaat procederen kunnen de kosten voor een advocaat flink oplopen, vooral wanneer de scheiding complex is of wanneer er veel conflicten zijn. In dergelijke gevallen kan het inschakelen van een mediator uitkomst bieden. Een mediator helpt om gezamenlijk tot afspraken te komen en kan het proces soepeler laten verlopen. Hierdoor kunnen de totale kosten veel lager uitvallen dan wanneer er alleen een advocaat ingeschakeld wordt.

    Conclusie

    Bij een scheiding komen verschillende kosten kijken, zoals griffierechten, advocatenkosten en eventueel kosten voor een mediator. De totale kosten zijn afhankelijk van de complexiteit van de situatie en de mate waarin beide partijen in staat zijn om tot gezamenlijke afspraken te komen. Hoewel het inschakelen van een advocaat noodzakelijk is, kan het in veel gevallen zinvol zijn om in eerste instantie een mediator in te schakelen. Dit kan helpen om het proces soepeler te laten verlopen en eventueel de totale kosten te verlagen.

    Om de kosten bij een scheiding zo laag mogelijk te houden, is het belangrijk om open en eerlijk te communiceren met je (ex-)partner en te streven naar gezamenlijke oplossingen.

  • Scheiden in Coronatijd – Radiointerview Exxact FM 15 april 2021

    Scheiden in Coronatijd – Radiointerview Exxact FM 15 april 2021

    Werken vanuit huis, kinderen lesgeven, voortdurend op elkaars lip, geen leuke uitjes met vrienden, familie, collega’s, kortom geen moment voor uzelf. Al bij de aankondiging van de eerste coronabeperkingen vreesden echtscheidingsadvocaten dat menig koppel de druk niet zou doorstaan. De coronacrisis zou leiden tot een huwelijkscrisis met bijbehorende golf aan echtscheidingen. Maar wat is daarvan terechtgekomen? Is het aantal echtscheidingen gestegen of waren deze beperkingen een mooi excuus om aan de relatie te werken? En wat als alle coronabeperkingen voorbij zijn?

    In Exxact live praat ik als fiscaal juridisch specialist en mediator bij echtscheidingen met William over echtscheidingen in (en na) coronatijd. Exxact Live is de talkshow van Barendrecht met wekelijks uiteenlopende onderwerpen en interessante studiogasten. Exxact Live ” in gesprek met…” was te beluisteren op donderdag 15 april van 20.00 tot 21.00 uur op 106.4 in de ether en op 105.9 op de kabel en ook via www.exxact.nl. Hieronder kunt u het gesprek terugluisteren.


    Deel 1

    Exxact live – Deel 1 Radio uitzending

    Deel 2

    Exxact live – Deel 2 Radio uitzending

    Deel 3

    Exxact live – Deel 3 Radio uitzending